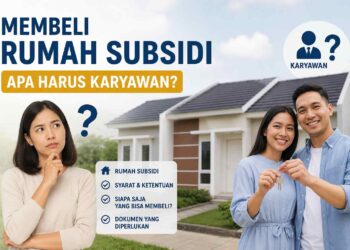
ZonaJatim.net – Membeli tempat tinggal untuk pertama kalinya merupakan langkah besar dalam kehidupan finansial seseorang, dan rumah subsidi kini menjadi salah satu solusi paling realistis di tengah tingginya dinamika pasar properti. Lonjakan harga tanah serta biaya material bangunan di berbagai kawasan perkotaan sering kali membuat kepemilikan hunian terasa sulit dijangkau, terutama bagi kalangan pekerja muda, keluarga baru, maupun masyarakat berpenghasilan menengah ke bawah. Di sisi lain, kebutuhan akan tempat bernaung yang mandiri dan permanen semakin mendesak agar tidak terus bergantung pada biaya sewa hunian yang cenderung meningkat setiap tahunnya.
Hadirnya program perumahan yang didukung oleh pemerintah bertujuan untuk menjembatani kesenjangan daya beli tersebut. Meski demikian, keputusan untuk memiliki aset properti jangka panjang tetap menuntut kecermatan dan pertimbangan yang matang. Memahami nilai kemanfaatan sekaligus sejumlah batasan yang menyertainya adalah kunci utama agar komitmen pembiayaan ini berjalan lancar hingga tuntas. Berikut adalah ulasan menyeluruh mengenai alasan memilih hunian bersubsidi serta hal-hal yang perlu diantisipasi sebelum Anda melangkah ke meja akad kredit.
Alasan Memilih Rumah Subsidi sebagai Hunian Pertama
Bagi pembeli pemula (first-time homebuyers), skema pembiayaan perumahan bersubsidi—seperti Fasilitas Likuiditas Pembiayaan Perumahan (FLPP)—memberikan serangkaian keistimewaan yang tidak mudah ditemukan pada produk properti komersial umum:
1. Harga Terjangkau dan Dipatok Regulasi Pemerintah
Daya tarik mendasar dari program ini terletak pada kepastian harganya. Batas harga jual tertinggi ditetapkan langsung oleh Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR) berdasarkan zonasi geografis wilayah. Kebijakan ini memastikan bahwa harga unit terlindung dari praktik spekulasi pasar maupun penyesuaian sepihak oleh pengembang, sehingga tetap sesuai dengan daya beli masyarakat sasaran.
2. Suku Bunga Rendah dan Bersifat Tetap (Fixed Rate 5%)
Salah satu risiko terbesar dalam pengajuan Kredit Pemilikan Rumah (KPR) konvensional adalah penerapan suku bunga mengambang (floating rate), di mana nominal angsuran dapat melonjak secara signifikan mengikuti pergerakan suku bunga perbankan. Pada pembiayaan subsidi, debitur memperoleh kepastian suku bunga tetap sebesar 5% per tahun hingga masa kredit berakhir. Kepastian ini memberikan ketenangan finansial karena jumlah cicilan bulanan tidak akan mengalami perubahan.
3. Uang Muka yang Ringan serta Tenor Pembiayaan Panjang
Tantangan terbesar bagi pembeli rumah pertama sering kali bersumber dari penyediaan dana awal. Skema perumahan ini memberikan kemudahan uang muka (down payment) yang sangat terjangkau, dimulai dari 1% dari nilai total properti. Selain itu, masa angsuran dapat dipilih hingga jangka waktu 20 tahun. Kombinasi kedua faktor ini menghasilkan beban angsuran bulanan yang sangat bersahabat, yang pada banyak kasus nilainya setara atau bahkan lebih hemat dibandingkan alokasi biaya sewa rumah per bulan.
4. Pembebasan Pajak Pertambahan Nilai (PPN) dan Fasilitas Proteksi
Transaksi pembelian unit hunian bersubsidi mendapatkan fasilitas pembebasan Pajak Pertambahan Nilai (PPN) dari pemerintah. Tidak hanya itu, paket pembiayaan perbankan biasanya sudah mengintegrasikan jaminan asuransi jiwa serta asuransi kebakaran untuk debitur, sehingga memberikan perlindungan menyeluruh tanpa harus membebani pembeli dengan pembayaran premi asuransi tambahan secara terpisah. Informasi seputar pembiayaan hunian ini juga kerap dibahas dalam rubrik info properti zonajatim.net.
Kekurangan Rumah Subsidi yang Perlu Dipertimbangkan Sejak Awal
Di samping beragam kemudahan finansial yang ditawarkan, calon pembeli juga dituntut untuk bersikap objektif terhadap sejumlah kompromi yang melekat pada hunian bersubsidi. Beberapa faktor berikut perlu dipahami secara mendalam agar ekspektasi Anda tetap selaras dengan realitas:
1. Lokasi Umumnya Berada di Wilayah Penyangga (Sub-urban)
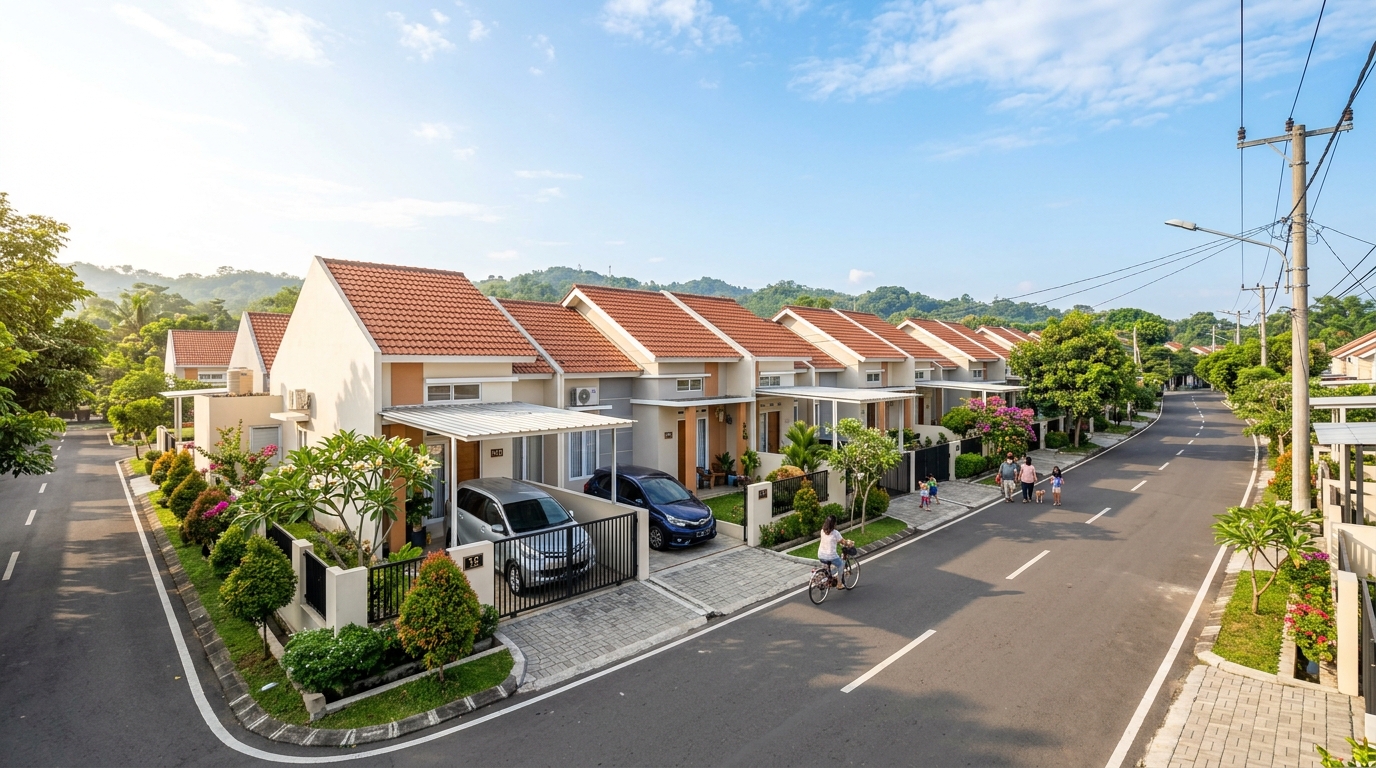
Keterbatasan pagu harga yang diatur pemerintah membuat pengembang harus mencari lahan dengan biaya akuisisi yang terjangkau, yang sebagian besar berada di luar kawasan pusat kota. Konsekuensinya, penghuni harus siap menghadapi jarak tempuh harian yang lebih panjang menuju pusat perkantoran atau fasilitas publik utama. Oleh karena itu, ketersediaan akses jalan, sarana transportasi umum, serta biaya mobilitas harian perlu dihitung secara saksama sejak awal.
2. Dimensi Ruang dan Luas Lahan Terbatas
Mayoritas unit hunian subsidi dirancang dengan tipe 30 atau tipe 36 di atas luas lahan sekitar 60 meter persegi. Tata letak ruang pada umumnya difokuskan pada pemenuhan fungsi esensial, mencakup dua kamar tidur standar, satu kamar mandi, dan ruang keluarga kompak. Area dapur pada serah terima awal umumnya masih berupa lahan terbuka di bagian belakang, sehingga pemilik perlu mempersiapkan perencanaan pembangunan dapur tertutup secara mandiri.
3. Spesifikasi Material Masuk Kategori Standar
Kendati material yang digunakan telah memenuhi standar kelaikan fungsi dan keselamatan teknis, kualitas penyelesaian akhir (finishing) berada pada kategori standar. Sangat wajar apabila pemilik baru merasa perlu melakukan penyempurnaan minor pascaserah terima kunci, seperti perapian dinding, pengecatan ulang dengan mutu yang lebih baik, maupun optimalisasi saluran instalasi air dan sanitasi guna meningkatkan kenyamanan tinggal.
4. Pembatasan Terkait Renovasi Fisik dan Pemindahtanganan
Pemerintah memberlakukan pengawasan ketat demi menjaga agar penyaluran subsidi tepat sasaran bagi masyarakat yang benar-benar membutuhkan tempat tinggal tetap. Oleh karena itu, pemilik terikat aturan untuk menghuni unit tersebut secara pribadi, tidak diperkenankan mengosongkan, menyewakan, atau menjualnya kepada pihak ketiga sebelum masa kepemilikan minimal tercapai (umumnya 5 tahun). Perubahan struktur utama bangunan atau peningkatan menjadi dua lantai juga tidak diizinkan pada tahun-tahun awal masa kredit.
Langkah Cermat Sebelum Menentukan Pilihan
Agar proses kepemilikan rumah berjalan tertib dan terhindar dari permasalahan hukum maupun operasional, beberapa langkah persiapan berikut sangat dianjurkan:
- Verifikasi Legalitas Pengembang: Pastikan perusahaan pengembang dan proyek perumahan terkait telah terdata secara resmi dalam sistem pangkalan data Kementerian PUPR melalui portal resmi SiKumbang BP Tapera atau SIRENG.
- Observasi Lokasi Secara Langsung: Lakukan peninjauan lapangan tidak hanya pada cuaca cerah, tetapi juga saat musim hujan, guna memverifikasi efektivitas sistem saluran air, ketahanan akses jalan dari potensi genangan, serta ketersediaan kualitas air bersih.
- Alokasikan Anggaran Cadangan: Di luar biaya tanda jadi dan biaya administrasi perbankan, siapkan dana cadangan untuk keperluan mendesak pascaserah terima, seperti pemasangan kanopi pelindung, pagar pengaman, serta penutupan atap area utilitas belakang.
Kesimpulan
Memutuskan untuk membeli rumah pertama pada hakikatnya bukan sekadar mencari bangunan fisik yang serba sempurna, melainkan sebuah ikhtiar strategis dalam meletakkan fondasi stabilitas hidup keluarga. Kendati menuntut adaptasi terhadap jarak tempuh serta perencanaan renovasi secara bertahap, program ini tetap menjadi pintu masuk paling rasional untuk menghentikan pengeluaran sewa yang konsumtif. Dengan perencanaan anggaran yang disiplin serta pemahaman yang utuh mengenai hak dan kewajiban pemilik, Anda dapat melangkah dengan lebih mantap untuk memiliki aset properti pertama melalui rumah subsidi.