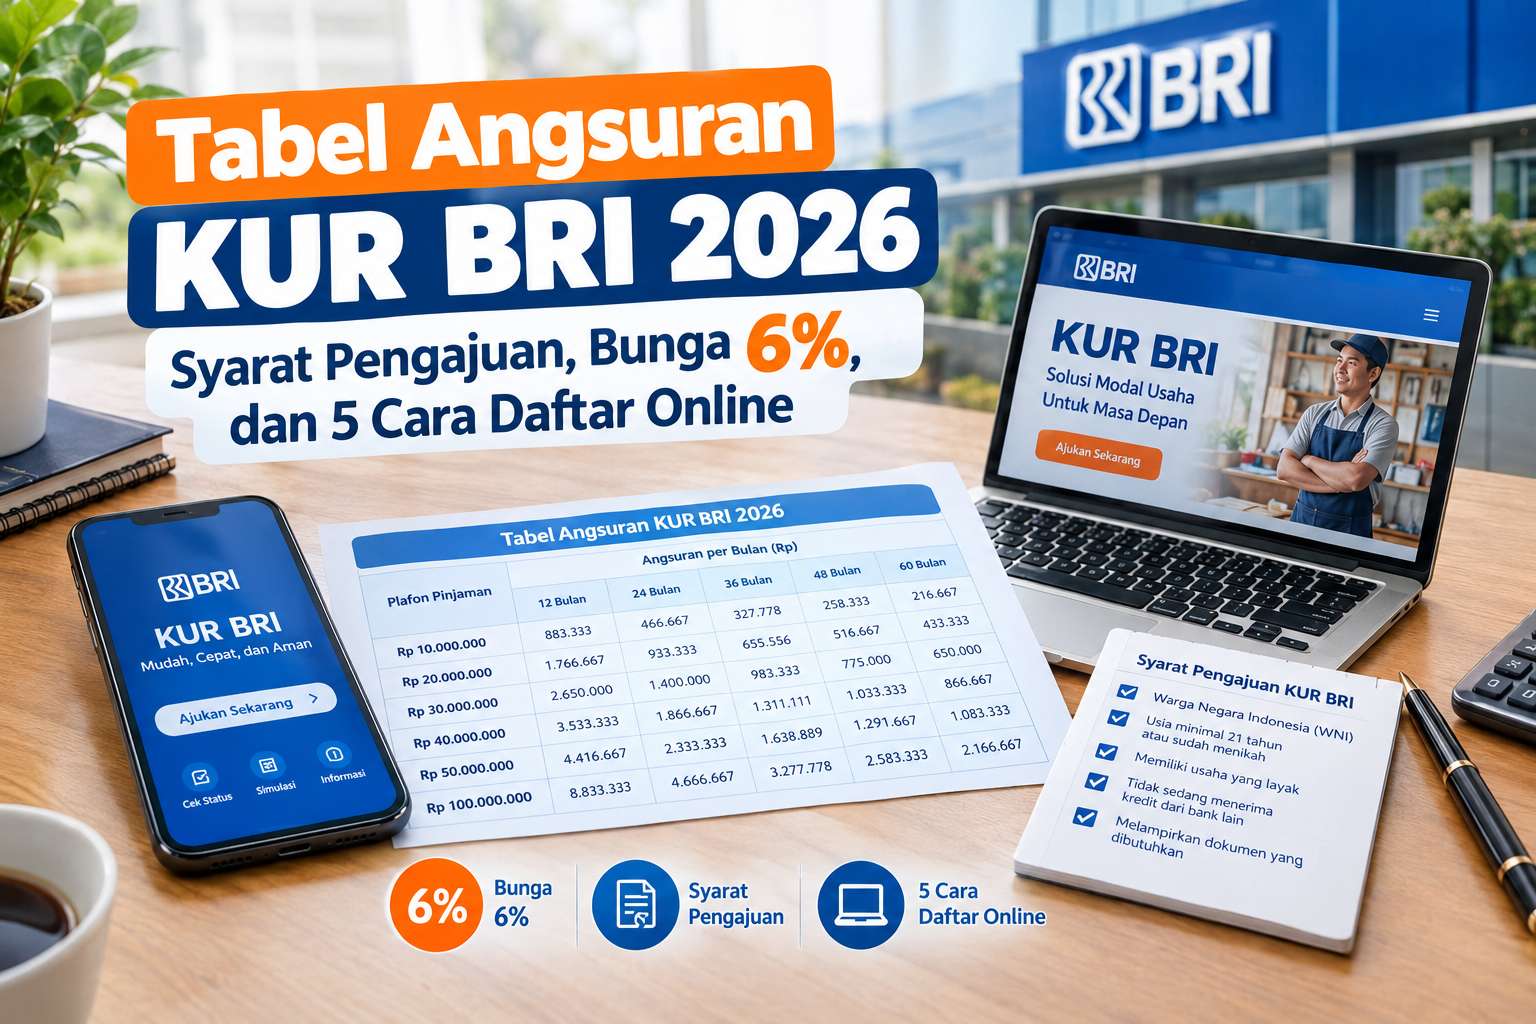
ZonaJatim.net – Kebutuhan modal kerja dan investasi bagi pelaku usaha mikro terus meningkat, dan pemahaman mengenai tabel angsuran kur bri menjadi rujukan utama bagi para pelaku UMKM yang ingin memperluas skala bisnisnya dengan pembiayaan berbunga rendah. Sebagai bank penyalur Kredit Usaha Rakyat (KUR) terbesar di Indonesia, PT Bank Rakyat Indonesia (Persero) Tbk kembali dipercaya oleh pemerintah untuk menyalurkan alokasi dana stimulus guna memperkuat sektor ekonomi riil. Program ini dirancang khusus untuk memfasilitasi usaha mikro, kecil, dan menengah yang layak (feasible) namun belum memenuhi persyaratan agunan perbankan komersial secara penuh (not bankable).
Salah satu keunggulan paling menonjol dari skema KUR BRI adalah keberadaan subsidi bunga dari pemerintah, di mana suku bunga yang dibebankan kepada debitur pertama kali hanya sebesar 6% efektif per tahun. Agar perencanaan arus kas usaha Anda tetap sehat dan terhindar dari risiko gagal bayar, mencermati simulasi cicilan bulanan, plafon pinjaman, serta persyaratan administratif resmi merupakan langkah awal yang wajib dilakukan. Simak ulasan mendalam dan terverifikasi berikut ini.
Kategori dan Jenis Plafon KUR BRI yang Tersedia
Pemerintah membagi skema penyaluran kredit usaha rakyat ke dalam tiga klaster utama guna menyesuaikan kapasitas finansial dari masing-masing level usaha. Perkembangan regulasi pembiayaan ini juga dapat Anda pelajari lebih lanjut melalui rubrik informasi finansial di zonajatim.net. Berikut adalah tiga kelompok utama pinjaman yang dilayani oleh PT Bank Rakyat Indonesia (Persero) Tbk:
- KUR Super Mikro: Diperuntukkan bagi pelaku usaha pemula atau pekerja yang terkena pemutusan hubungan kerja yang merintis usaha. Plafon pinjaman ditetapkan maksimal hingga Rp 10.000.000 dengan suku bunga super ringan yakni 3% efektif per tahun dan tanpa syarat agunan tambahan.
- KUR Mikro: Menjadi klaster yang paling banyak diajukan oleh pelaku UMKM. Plafon pembiayaan mulai dari di atas Rp 10.000.000 hingga Rp 100.000.000 per debitur. Suku bunga dipatok 6% per tahun untuk pengajuan pertama kali, tanpa dipungut biaya provisi dan administrasi, serta tanpa memerlukan jaminan aset tambahan.
- KUR Kecil: Ditujukan untuk usaha yang telah berkembang lebih mapan dengan kebutuhan ekspansi modal besar. Plafon pinjaman berkisar antara Rp 100.000.000 hingga Rp 500.000.000 dengan kewajiban menyertakan agunan sesuai ketentuan analisis kredit bank.
Simulasi Plafon dan Tabel Angsuran KUR BRI Bunga 6%
Kelonggaran masa tenor angsuran menjadi daya tarik utama bagi para pengusaha. Untuk Kredit Modal Kerja (KMK), jangka waktu cicilan dapat dipilih hingga maksimal 3 tahun (36 bulan), sedangkan untuk Kredit Investasi (KI), tenor angsuran dapat diperpanjang hingga maksimal 5 tahun (60 bulan).
Pembaruan Skema Angsuran pada Tabel Angsuran KUR BRI
Berikut adalah gambaran estimasi perhitungan cicilan pokok dan bunga 6% per tahun untuk beberapa plafon pinjaman terpopuler:
|
Pinjaman |
12 bulan |
24 bulan |
36 bulan |
48 bulan |
60 bulan |
|---|---|---|---|---|---|
|
Rp10 juta |
Rp860 ribu |
Rp443 ribu |
Rp304 ribu |
Rp235 ribu |
Rp193 ribu |
|
Rp20 juta |
Rp1,72 juta |
Rp886 ribu |
Rp608 ribu |
Rp470 ribu |
Rp387 ribu |
|
Rp30 juta |
Rp2,58 juta |
Rp1,33 juta |
Rp912 ribu |
Rp705 ribu |
Rp580 ribu |
|
Rp40 juta |
Rp3,44 juta |
Rp1,77 juta |
Rp1,22 juta |
Rp940 ribu |
Rp773 ribu |
|
Rp50 juta |
Rp4,30 juta |
Rp2,22 juta |
Rp1,52 juta |
Rp1,17 juta |
Rp967 ribu |
|
Rp60 juta |
Rp5,16 juta |
Rp2,66 juta |
Rp1,82 juta |
Rp1,41 juta |
Rp1,16 juta |
|
Rp70 juta |
Rp6,02 juta |
Rp3,10 juta |
Rp2,13 juta |
Rp1,64 juta |
Rp1,35 juta |
|
Rp80 juta |
Rp6,88 juta |
Rp3,54 juta |
Rp2,43 juta |
Rp1,88 juta |
Rp1,55 juta |
|
Rp90 juta |
Rp7,74 juta |
Rp3,99 juta |
Rp2,74 juta |
Rp2,11 juta |
Rp1,74 juta |
|
Rp100 juta |
Rp8,61 juta |
Rp4,43 juta |
Rp3,04 juta |
Rp2,35 juta |
Rp1,93 juta |
Syarat Resmi dan Berkas Pengajuan KUR BRI
Kementerian Koordinator Bidang Perekonomian dan Bank BRI menetapkan sejumlah kriteria kualifikasi yang wajib dipenuhi oleh calon nasabah sebelum berkas diverifikasi:
- Legalitas Usaha yang Aktif: Memiliki usaha produktif yang telah berjalan secara aktif minimal selama 6 bulan berturut-turut.
- Riwayat Kredit Bersih: Tidak sedang menikmati kredit produktif dari perbankan lain. Namun, debitur masih diperkenankan memiliki pinjaman konsumtif seperti KPR, Kredit Kendaraan Bermotor (KKB), kartu kredit, atau pinjaman berbasis digital (paylater) dengan catatan riwayat kolektibilitas lancar.
- Dokumen Kependudukan Lengkap: Fotokopi e-KTP pemohon dan pasangan (jika sudah menikah), Kartu Keluarga (KK), serta Akta Nikah/Cerai.
- Legalitas Legal Usaha: Melampirkan Nomor Induk Berusaha (NIB) dari sistem OSS atau Surat Keterangan Usaha (SKU) resmi dari pihak kelurahan/kepala desa setempat.
- NPWP Aktif: Wajib melampirkan Nomor Pokok Wajib Pajak (NPWP) khusus bagi permohonan pinjaman dengan plafon di atas Rp 50.000.000.
5 Langkah Cara Daftar KUR BRI Online Tanpa Antre
Kini Anda tidak harus mengantre lama di kantor unit bank hanya untuk mengajukan permohonan awal. Layanan digitalisasi resmi dari Bank BRI memfasilitasi pendaftaran mandiri melalui langkah berikut:
- Kunjungi Portal Resmi KUR BRI: Buka peramban internet dan akses laman resmi kur.bri.co.id. Pastikan alamat URL yang diakses terenkripsi aman (https).
- Buat Akun dan Masuk (Login): Daftarkan diri menggunakan alamat surat elektronik (email) aktif, buat kata sandi baru, dan lakukan verifikasi akun melalui tautan yang dikirimkan ke kotak masuk email Anda.
- Pilih Menu “Ajukan Pinjaman”: Baca dengan saksama seluruh syarat dan ketentuan yang tertera, lalu centang kotak persetujuan untuk melanjutkan proses pengajuan.
- Lengkapi Profil Identitas dan Data Usaha: Masukkan data pribadi, jenis usaha, omzet bulanan, estimasi laba bersih, serta nomor rekening tabungan BRI yang dimiliki. Unggah dokumen pendukung berupa foto e-KTP, swafoto, NIB/SKU, dan NPWP (jika diperlukan).
- Pilih Plafon dan Tenor Angsuran: Tentukan jumlah nominal pinjaman dan jangka waktu angsuran yang dikehendaki. Klik tombol “Hitung Angsuran” untuk memeriksa kembali simulasi cicilan, lalu klik “Ajukan Pinjaman”. Petugas mantri BRI akan menghubungi Anda untuk tahap survei lapangan.
Tips Pengajuan agar Cepat Disetujui Pihak Bank
Agar proses survei lapangan oleh mantri bank berjalan mulus, pastikan Anda memperhatikan aspek operasional berikut:
- Rapikan Pembukuan Keuangan Usaha: Pisahkan rekening pribadi dengan rekening operasional usaha agar mutasi keluar-masuk kas (*cash flow*) terlihat jelas saat dianalisis oleh analis kredit.
- Sesuaikan Plafon dengan Kemampuan Bayar: Jangan mengajukan pinjaman dengan nominal cicilan yang melebihi 30 hingga 40 persen dari laba bersih bulanan usaha Anda.
- Tunjukkan Lokasi dan Aset Fisik Usaha: Siapkan bukti transaksi, nota penjualan, buku stok barang, serta lokasi tempat usaha yang rapi dan siap didokumentasikan saat petugas melakukan survei verifikasi.
Kesimpulan
Pemanfaatan fasilitas pembiayaan bersubsidi dari pemerintah merupakan momentum emas bagi para pelaku UMKM untuk melakukan modernisasi peralatan, memperluas jangkauan pasar, dan menambah persediaan barang dagangan. Dengan disiplin menjaga rekam jejak keuangan serta memilih tenor yang selaras dengan kapasitas laba operasional, Anda dapat mengembangkan bisnis secara berkelanjutan berbekal panduan perhitungan tabel angsuran kur bri.